
Le statut ruine ton rapport à l’argent parce qu’il te fait dépenser pour prouver que tu as réussi, pas pour être heureuse. Le piège du statut, c’est acheter des choses pour montrer ta réussite aux autres :
- Le sac de marque que tu montres en stories
- La déco Instagram-able de ton bureau
- Les tenues hors de prix pour tes événements professionnels
- La montre de luxe à ton poignet
À une période de ma vie, je fréquentais des groupes d’entrepreneurs où tout le monde partageait son CA du mois. On se comparait comme si notre valeur dépendait du nombre de zéros sur notre compte. Et je me suis retrouvée à acheter des choses pour jouer à ce jeu du statut.
Sauf que ces choses ne me rendaient pas heureuse. En réalité, elles ont créée de l’anxiété parce qu’il fallait maintenir l’image.
C’est en lisant The Art of Spending Money de Morgan Housel que j’ai mis des mots sur ces mécanismes de comparaison. Ils sont hérités de la croissance « à tout prix », je les ai vus à l’œuvre dans les milieux masculins de l’entrepreneuriat et je me déconstruis encore chaque jour.
Je te parle de la course au CA et du besoin de prouver qu’on a réussi par des signes extérieurs.
Dans cet article, on parle de ton rapport à l’argent d’entrepreneuse : pourquoi le statut te coûte plus qu’il ne te rapporte, pourquoi comparer n’a aucun sens, et comment décider où va ton argent.
La vérité sur les achats de statut
Quand tu achètes quelque chose pour le statut, tu cherches à être admirée.
Le problème, c’est que les gens ne t’admirent pas parce que tu as le dernier iPhone. Ils t’envient. Toi, tu espères de la connexion en partageant ta réussite. L’envie, elle, crée de la distance.
Tu achètes une Rolex en espérant que les gens te respectent. Tout ce qu’ils pensent, c’est « j’aimerais bien avoir la même ». Ils ne pensent pas à toi. Ils pensent à eux.
La différence entre ceux qui t’envient et ceux qui t’admirent se voit à un moment précis : quand tu échoues ou que tu traverses une période difficile.
Ceux qui t’envient n’ont jamais été là pour toi, mais pour ce que tu représentais. Ceux qui restent sont ceux qui admirent qui tu es, pas ce que tu possèdes.
Ton écosystème te rend malheureuse
Ce besoin de prouver vient aussi de ton environnement. Plus tu es entourée de personnes qui ont plus que toi, plus la comparaison pèse sur tes décisions d’argent.
Vivre dans un quartier aisé est associé à plus de matérialisme
En 2014, des chercheurs de l’université d’État de San Francisco (Jia Wei Zhang et Ryan Howell) ont publié dans le Journal of Consumer Culture une enquête auprès de 2 702 personnes. Ils ont montré que vivre dans un quartier aisé est associé à plus de matérialisme, plus d’achats compulsifs et une gestion de l’argent plus fragile. L’effet est le plus fort chez les personnes jeunes et relativement moins aisées que leur entourage. Les chercheurs parlent de comparaison sociale implicite : tu vois les autres dépenser, tu sens le besoin de t’aligner, alors tu achètes. (HealthDay)
L’aisance ne protège pas non plus du mal-être.
La psychologue Suniya Luthar a comparé 264 lycéens de familles aisées de banlieue et 224 lycéens de milieux très modestes en centre-ville américain. Les premiers déclaraient plus d’anxiété et plus de consommation de substances. Elle observe aussi, chez les filles de milieux aisés, un niveau d’envie envers leurs pairs nettement plus élevé. (Luthar et D’Avanzo, 1999 · entretien APA)
Alors j’ai regardé mon propre écosystème. Les groupes d’entrepreneurs où tout le monde partageait son CA du mois. Les masterminds où on se vantait de ses chiffres. Les conférences où chacune jouait à « qui a la plus grosse boîte ».
J’avais construit un environnement qui amplifiait mon FOMO et me poussait à toujours vouloir plus, sans jamais être satisfaite. Mon business tournait bien, mais je n’étais pas heureuse.
Regarde le tien : les groupes que tu fréquentes, les comptes que tu suis, les événements où tu vas. Lesquels te donnent l’impression de ne jamais en faire assez ?
Pourquoi comparer ton rapport à l’argent n’a aucun sens
Même dans un bon environnement, comparer reste un piège parce que personne ne part du même endroit. Laisse-moi te raconter l’histoire de Marc et Marie, des amis.
Ils louent un petit appartement pas cher pour leurs vacances. Leurs amis leur disent : « Mais pourquoi vous ne prenez pas un truc plus sympa ? Vous pouvez vous le permettre. »
Sauf que Marc et Marie ont grandi dans des familles où partir en vacances n’avait rien d’évident. Pour eux, louer un appartement au bord de la mer, même petit, c’est du luxe absolu. Ils sont heureux comme ça.
Leurs amis ont grandi dans des familles où on partait en club 5 étoiles. Pour eux, se contenter d’un petit appartement sans piscine, c’est se priver.
Personne n’a raison, parce que les deux ont des vécus différents.
Morgan Housel le résume en une phrase : la finance personnelle est plus personnelle que financière. Ton rapport à l’argent dépend de ton histoire, de ton éducation et de tes peurs. On ne le mesure pas avec les standards de quelqu’un d’autre.
Ce qui est un achat démesuré pour toi peut être parfaitement normal pour une autre. Et inversement. Comparer tes dépenses, ton style de vie et tes choix à ceux des autres, c’est comparer des vécus incomparables.
Cette comparaison permanente nourrit aussi la jalousie entre entrepreneuses. J’en parle dans « Pourquoi elle et pas moi ? ».
Même à 1M€, tu seras encore en train de te comparer
Celles qui font 100k€ envient celles qui font 500k€.
Celles qui font 500k€ regardent celles qui font 1 million.
Celles qui font 1 million en veulent 10.
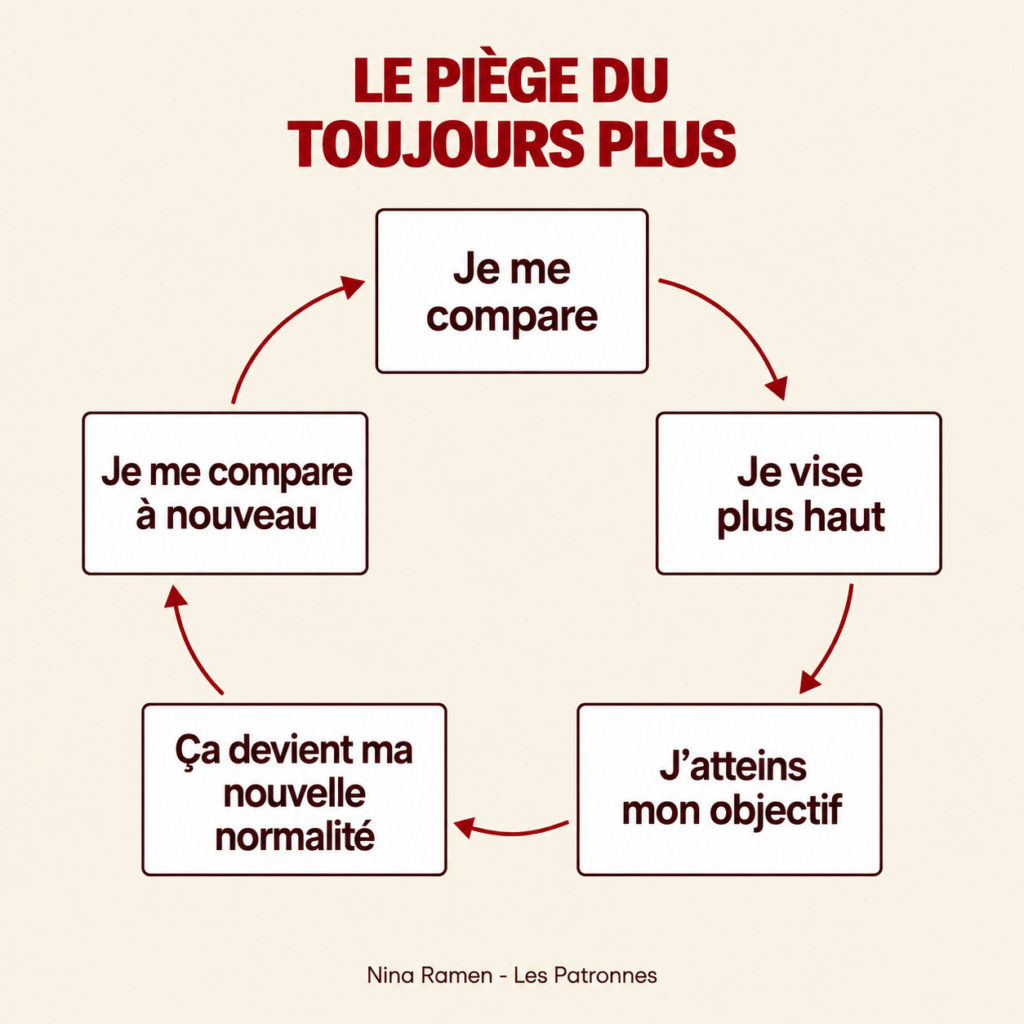
Ce mécanisme s’appelle l’adaptation hédonique : quand tu obtiens ce que tu désirais, ton cerveau s’y habitue. Ce qui te rendait heureuse hier devient ta nouvelle normalité. Alors tu regardes plus haut.
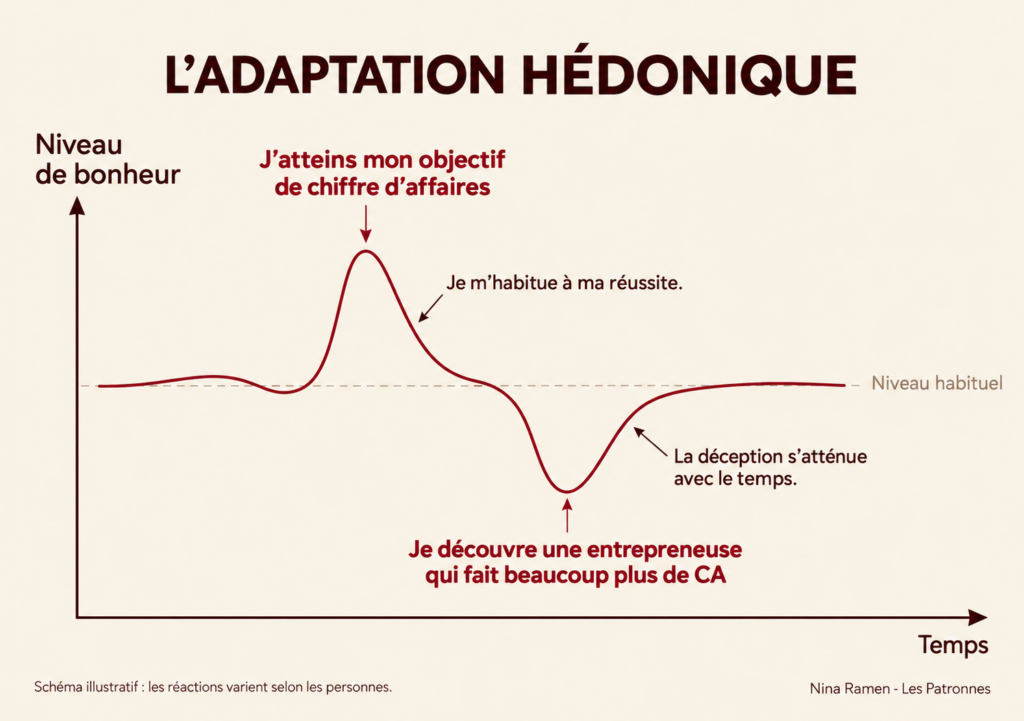
À une époque, ton objectif était simplement de vivre de ton activité et de contrôler ton emploi du temps. C’était tout ce que tu voulais. Aujourd’hui, tu y es : tu vis de ton business et tu maîtrises ton agenda.
Pourtant, tu n’es pas pleinement heureuse.
Parce que maintenant, tu regardes le palier d’après. Tu te compares à celles qui font plus de CA, qui scalent plus vite. Tu ne profites jamais de ce que tu as, parce que tu cours après la prochaine étape.
C’est pour ça que l’argent ne te rendra jamais heureuse si tu le poursuis comme une fin en soi. Il y aura toujours un niveau au-dessus, et toujours quelqu’un avec qui te comparer.
Et si tu veux savoir ce qui se passe vraiment une fois ce palier atteint, j’en parle dans Ce que font vraiment les entrepreneuses à 1M€.
Ce qui te rend vraiment heureuse selon Carl Jung
Alors, qu’est-ce qui te rend heureuse ? En 1960, on a demandé à Carl Jung quels étaient, selon lui, les facteurs de base du bonheur. Il en cite cinq (source) :
- Une bonne santé physique et mentale
- De bonnes relations personnelles et intimes : couple, famille, amitiés
- La capacité de percevoir la beauté dans l’art et dans la nature
- Un niveau de vie raisonnable et un travail satisfaisant
- Un point de vue philosophique ou religieux qui permet de traverser les aléas de la vie
Avoir plus d’argent n’apparaît nulle part dans cette liste.
Ça ne veut pas dire que l’argent n’a pas d’importance. Ça veut dire que l’argent n’est pas une fin en soi. C’est un outil qui peut te donner de l’indépendance, du temps avec les gens que tu aimes, de quoi financer ce qui compte vraiment pour toi. Mais c’est juste le moyen, pas la finalité.
L’équation du bonheur
Voici l’équation que je retiens du livre : indépendance + sens = bonheur.
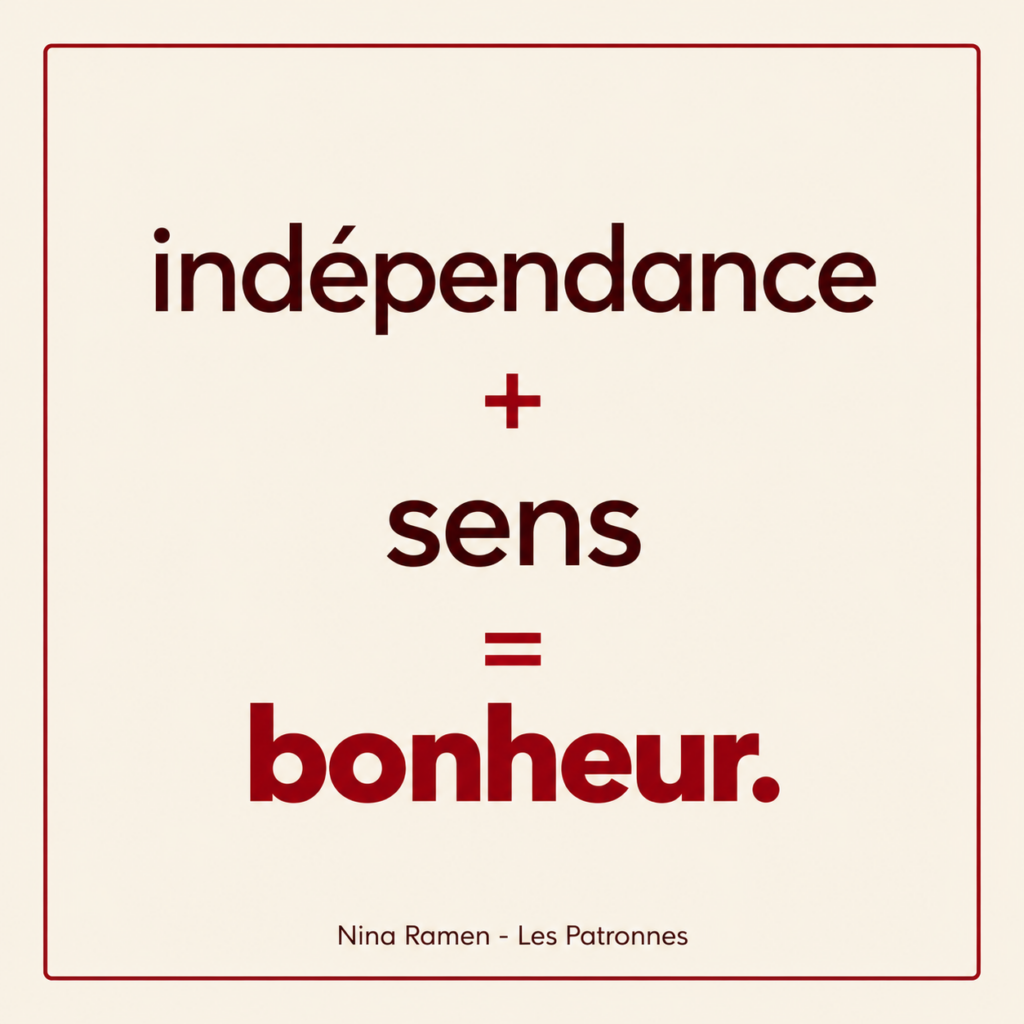
L’indépendance, qu’est-ce que c’est pour toi ?
- Contrôler ton temps
- Dire non aux clients qui pompent ton énergie
- Travailler d’où tu veux
- Choisir tes horaires
- Ne dépendre ni d’un boss ni d’un algorithme
Dire non à ces clients ne va pas de soi. Si tu as des difficultés, j’ai écrit 3 protocoles pour poser tes limites.
Le sens, qu’est-ce que c’est pour toi ?
- Quelque chose de plus grand que toi
- Une cause qui te tient à cœur
- Un impact que tu veux avoir
- Une raison de te lever le matin qui va au-delà du chiffre d’affaires
L’argent peut t’acheter l’indépendance mais il ne peut pas t’acheter le sens. C’est à toi de le créer.
Comment décider où va ton argent ?
Le piège inverse (trop économiser)
Il existe un piège opposé qui est de tout sacrifier à l’épargne.
Le mouvement FIRE (Financial Independence, Retire Early) consiste à mettre de côté une part énorme de ses revenus pendant 10 à 15 ans pour arrêter de travailler vers 40 ans. Certaines personnes épargnent jusqu’à 70 % de ce qu’elles gagnent. Elles vivent dans des appartements minuscules, ne voyagent pas, ne sortent pas, ne dépensent rien.
Tu bosses comme une malade pendant 15 ans et après tu es libre. Sur le papier, ça fait le job.
Sauf que ça veut dire sacrifier tes 30 ans. Les années où tu as le plus d’énergie, où tu peux voyager sans avoir mal au dos, où tu profites de tes amis avant qu’ils aient trois enfants et plus de temps pour toi.
Tu sacrifies les meilleures années de ta vie pour avoir de l’argent plus tard.
Personne ne te garantit 80 ans, une bonne santé à 50, ni l’envie de faire à 60 ce dont tu te prives à 30.
Si ton stress d’argent vient surtout de ta trésorerie, j’explique comment j’ai arrêté de stresser avec ma tréso.
Le framework de la minimisation des regrets
Les stratégies d’épargne extrême reposent sur une variable que personne ne maîtrise : le temps qu’on a sur terre.
Morgan Housel propose de minimiser tes regrets futurs plutôt que maximiser ton compte en banque. Ça s’appuie sur l’idée que bien utiliser son argent suppose un sens bien calibré du regret à venir (Concept de Daniel Kahneman Bottom Line).
L’approche classique, c’est la maximisation de l’épargne. Tu te demandes combien mettre de côté pour être tranquille plus tard, tu calcules, tu optimises. Elle suppose que demain existe, que tu seras en bonne santé et que tu auras l’énergie d’en profiter.
L’approche par les regrets pose une autre question : avec quelle décision tu seras en paix dans 20 ans ?
L’argent n’a pas de valeur en soi. Sa valeur dépend de ce qu’il te permet de faire et du moment où tu le fais. Certaines dépenses perdent leur sens si tu attends trop. D’autres non. Le regret vient de ne pas avoir fait la différence.
Ça ne veut pas dire dépenser sans compter. Économiser pour plus tard a un coût qui se chiffre en temps. Du temps que tu ne récupéreras pas. Dépenser maintenant a un coût aussi à travers la sécurité que tu ne construis pas. Le bon équilibre n’est pas universel. Il dépend de ta situation, de tes valeurs, de ce qui compte pour toi.
Une de mes clientes me raconte : « Nina, j’ai un business qui me rapporte 100k€ par an. Il me prend seulement 2h par jour. Sur le papier, c’est le rêve. »
Sauf qu’elle hésite à le quitter. Ces 2h par jour, c’est exactement le créneau où elle pourrait aller chercher son fils à l’école, passer l’après-midi avec lui, être présente.
Le dilemme est réel.
- Garder le business : 100k€ par an qu’elle peut investir. Bien placés, ils peuvent représenter 500k€ ou 700k€ dans 20 ans. C’est sa sécurité financière et son indépendance.
- Le quitter : récupérer son fils à l’école tous les jours, passer les mercredis après-midi avec lui pendant qu’il a 8 ans.
Les deux décisions sont valables. Une autre femme aurait pu garder le business et ça aurait été tout aussi légitime. La sécurité financière est aussi un cadeau qu’on fait à ses enfants.
Ma question : « Dans 20 ans, avec quelle décision tu te sentiras le mieux ? »
Les décisions à 10 millions vs les décisions à 350 €
Comment tu décides où va ton argent ?
Morgan Housel reprend dans son livre une histoire imaginée par l’historien britannique C. Northcote Parkinson dans les années 1950 (les montants d’origine sont en livres sterling). Un comité a trois points à son ordre du jour :
- Signer un contrat de 10 millions d’euros pour construire un réacteur nucléaire
- Valider un abri à vélos à 350 € pour le personnel administratif
- Prévoir 21 € par an de rafraîchissements pour le comité
Le réacteur est validé en 2 minutes et demie. Personne ne comprend vraiment ce que le projet implique alors personne ne discute.
L’abri à vélos occupe le comité pendant 45 minutes. Tout le monde sait ce qu’est un abri à vélos, alors tout le monde a un avis : le toit, le matériau, les 50 € qu’on pourrait économiser.
Parkinson en tire la loi de futilité qui dit que le temps passé sur un sujet est inversement proportionnel à la somme en jeu. On débat longtemps de ce qu’on comprend alors qu’on survole ce qu’on ne maîtrise pas.
Et c’est exactement ce qu’on fait avec l’argent.
On passe 30 minutes à chercher un code promo pour économiser 5€. On ne prend pas 30 minutes pour réfléchir à nos vraies priorités financières.
Tu fais pareil dans ton business. Tu passes des heures à décider si ton site doit avoir 3 ou 4 pages, si tu prends Canva ou Adobe, si ton logo est bleu ou vert. Mais tu ne passes pas de temps sur ta stratégie commerciale : comment tu captes tes prospects, comment tu les convertis ou comment tu les fidélises.
Une de mes clientes fait 200k€ par an. Elle me dit : « Nina, je n’ai pas le temps de bosser sur ma rentabilité, j’ai trop de réunions. » Les réunions, c’est l’abri à vélos. La rentabilité, c’est le réacteur.
Le principe de l’entonnoir large et du filtre fort
Morgan Housel raconte qu’il abandonne la grande majorité des livres qu’il commence. Après quelques pages, s’il n’accroche pas, il arrête. (Je fais pareil.)
On lui dit qu’il gaspille son argent. Il répond que les rares livres qu’il finit changent sa vie et pour les trouver, il doit tester beaucoup.
C’est l’entonnoir large et le filtre fort.
Tu testes beaucoup, tu gardes peu et ce peu-là a un impact énorme.
Applique-le à ton business.
Teste plusieurs formats de contenu, plusieurs canaux d’acquisition, plusieurs offres. Garde ce qui marche vraiment. Un seul client peut faire décoller ton activité. Une seule stratégie peut tout transformer. Pour trouver ce « un », il faut tester « beaucoup ».
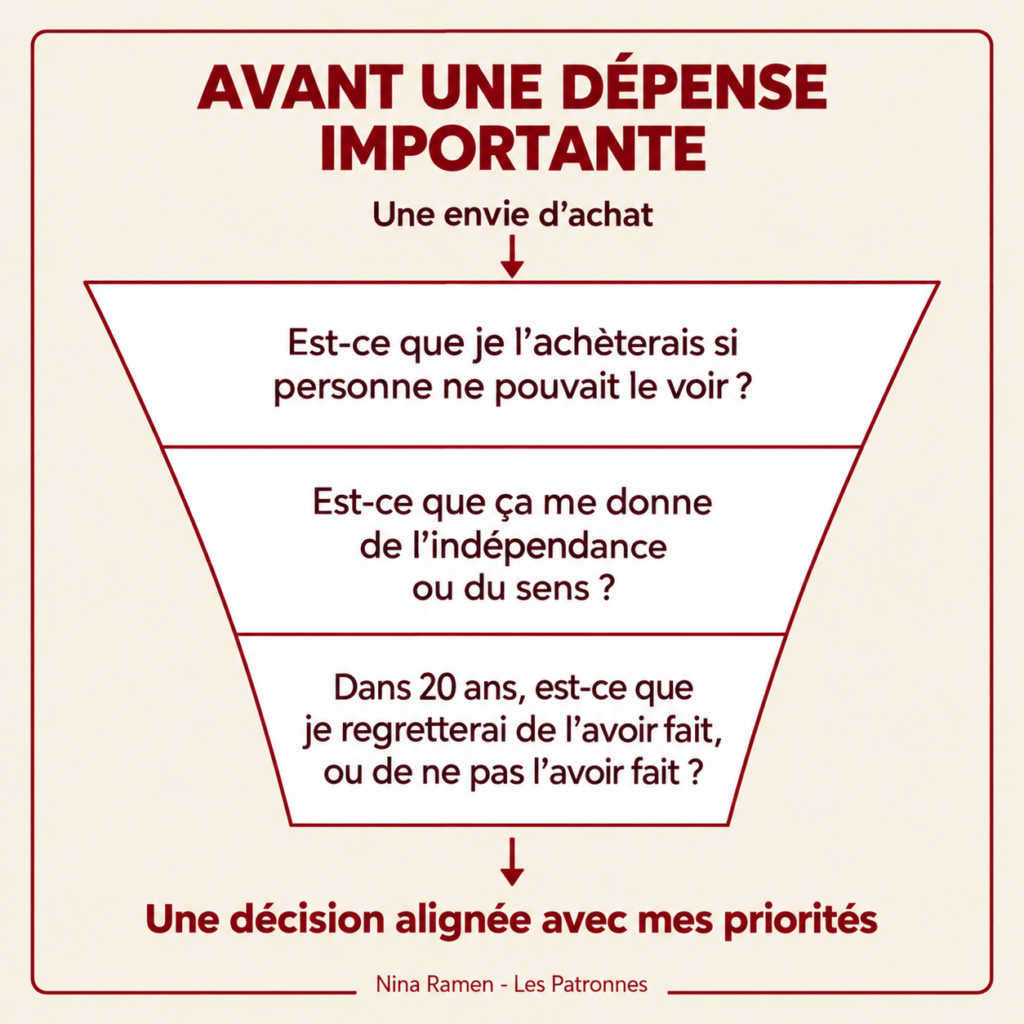
Trois questions avant une dépense importante
- Est-ce que je l’achèterais si personne ne pouvait le voir ?
- Est-ce que ça me donne de l’indépendance ou du sens ?
- Dans 20 ans, est-ce que je regretterai de l’avoir fait, ou de ne pas l’avoir fait ?
Comment garantir ton malheur
Voici comment être sûre d’être malheureuse avec ton argent :
- Tu te dis que tu seras plus heureuse quand tu auras 10k€ de plus par mois
- Tu laisses l’argent te contrôler au lieu de le contrôler
- Tu augmentes ton style de vie plus vite que tes revenus
- Tu confonds ton patrimoine avec ta valeur personnelle
- Tu passes des heures à optimiser 5€ mais tu ne prends jamais de décisions stratégiques
- Tu as atteint tes objectifs d’il y a 3 ans mais tu n’es toujours pas satisfaite
- Tu économises par peur, sans savoir de quoi tu as peur
- Tu ne sais pas sur quelle boussole interne baser tes décisions
- Tu cours après l’argent sans jamais le rattraper
- Tu sacrifies ton bien-être pour scaler
- Tu ne parles de ces sujets avec personne
Si tu sacrifies ton bien-être pour scaler, je t’invite à lire mon article sur la ligne de douleur : quand ta croissance se retourne contre toi.
Travailler ton rapport à l’argent avec moi
Faire 300k€, 500k€ ou plus, c’est bien. Mais si tu ne sais pas comment gérer cet argent, comment l’investir, comment le dépenser de façon alignée avec ce qui te rend heureuse, à quoi ça sert ?
Dans Les Patronnes, mon accompagnement individuel de 3 mois pour les dirigeantes dont le business tourne déjà, on ne parle pas QUE de stratégie business.
- Comment construire un business solide
- Comment sécuriser ton avenir sans te priver aujourd’hui
- Comment prendre les bonnes décisions financières
- Comment dépenser ton argent de façon alignée avec ce qui te rend vraiment heureuse
- Comment sortir de la course sans fin du « toujours plus »
C’est l’espace pour en parler, avec moi, quand tu sens que tu ne peux pas en parler avec n’importe qui.
Si ton business tourne déjà et que tu veux entreprendre sans t’épuiser, candidate aux Patronnes. Tout commence par un appel avec moi pour voir si le programme est fait pour toi.